從第一階段到第三階段,再到2030年的揭露內容變化,企業可一次掌握不同資本額公司的適用時程、Scope 3與過渡措施。 金管會最新調整 IFRS 永續揭露準則適用規劃,原先約1,970 家上市櫃公司預計納入強制揭露,調整後約 560 家公司須完整適用 IFRS 永續揭露準則,其餘公司則依規模與環境部列管情形採不同揭露方式。
其中,20 億元以下上市櫃公司最容易產生疑問。未被環境部列管者,目前不納入完整強制適用範圍,但仍須揭露基本氣候資訊;若屬環境部列管對象,則仍可能納入第三階段適用,因此企業有必要重新確認自身適用身分與揭露責任。
IFRS 永續揭露新制這次改了什麼?
這次調整的重點,主要集中在適用範圍、第三階段揭露要求,以及20億元以下公司的管理方式。整體方向是把強制完整適用的對象集中在規模較大,或屬環境部公告應盤查、登錄及查驗對象的公司,同時降低第三階段企業初期的揭露負擔。
| 項目 | 原規劃 | 調整後 |
| 強制適用範圍 | 約1,970家上市櫃公司陸續納入 | 約560家公司強制完整適用 |
| 第三階段揭露要求 | 依既定時程逐步完整揭露 | 前兩年以氣候資訊為主,Scope 3改為自願揭露 |
| 20億元以下公司 | 原規劃納入後續適用範圍 | 依是否屬環境部列管對象分流管理 |
其中,20 億元以下公司改採分流方式管理。屬環境部公告應盤查、登錄及查驗對象者,仍納入第三階段適用;未屬該類對象者,則改為揭露基本氣候資訊。
哪些上市櫃公司需要適用 IFRS S1、S2?
企業可以用兩個條件判斷自身是否屬於強制適用對象:先看實收資本額,再確認是否屬環境部公告應盤查、登錄及查驗對象。
1.20 億元以上公司
實收資本額達 20 億元以上者,屬於 IFRS S1、S2 強制適用範圍,後續再依公司規模區分適用年度。
2.20 億元以下但屬環境部公告應盤查、登錄及查驗對象的上市櫃公司
資本額未達 20 億元,並不代表一定排除在適用範圍外。若公司屬環境部公告的溫室氣體盤查、登錄及查驗對象,仍會被納入第三階段。
3.20 億元以下且未屬環境部公告應盤查、登錄及查驗對象的公司
若資本額未達 20 億元,且不屬環境部列管對象,目前不需要完整依 IFRS S1、S2 強制揭露,但仍有基本氣候資訊揭露要求。
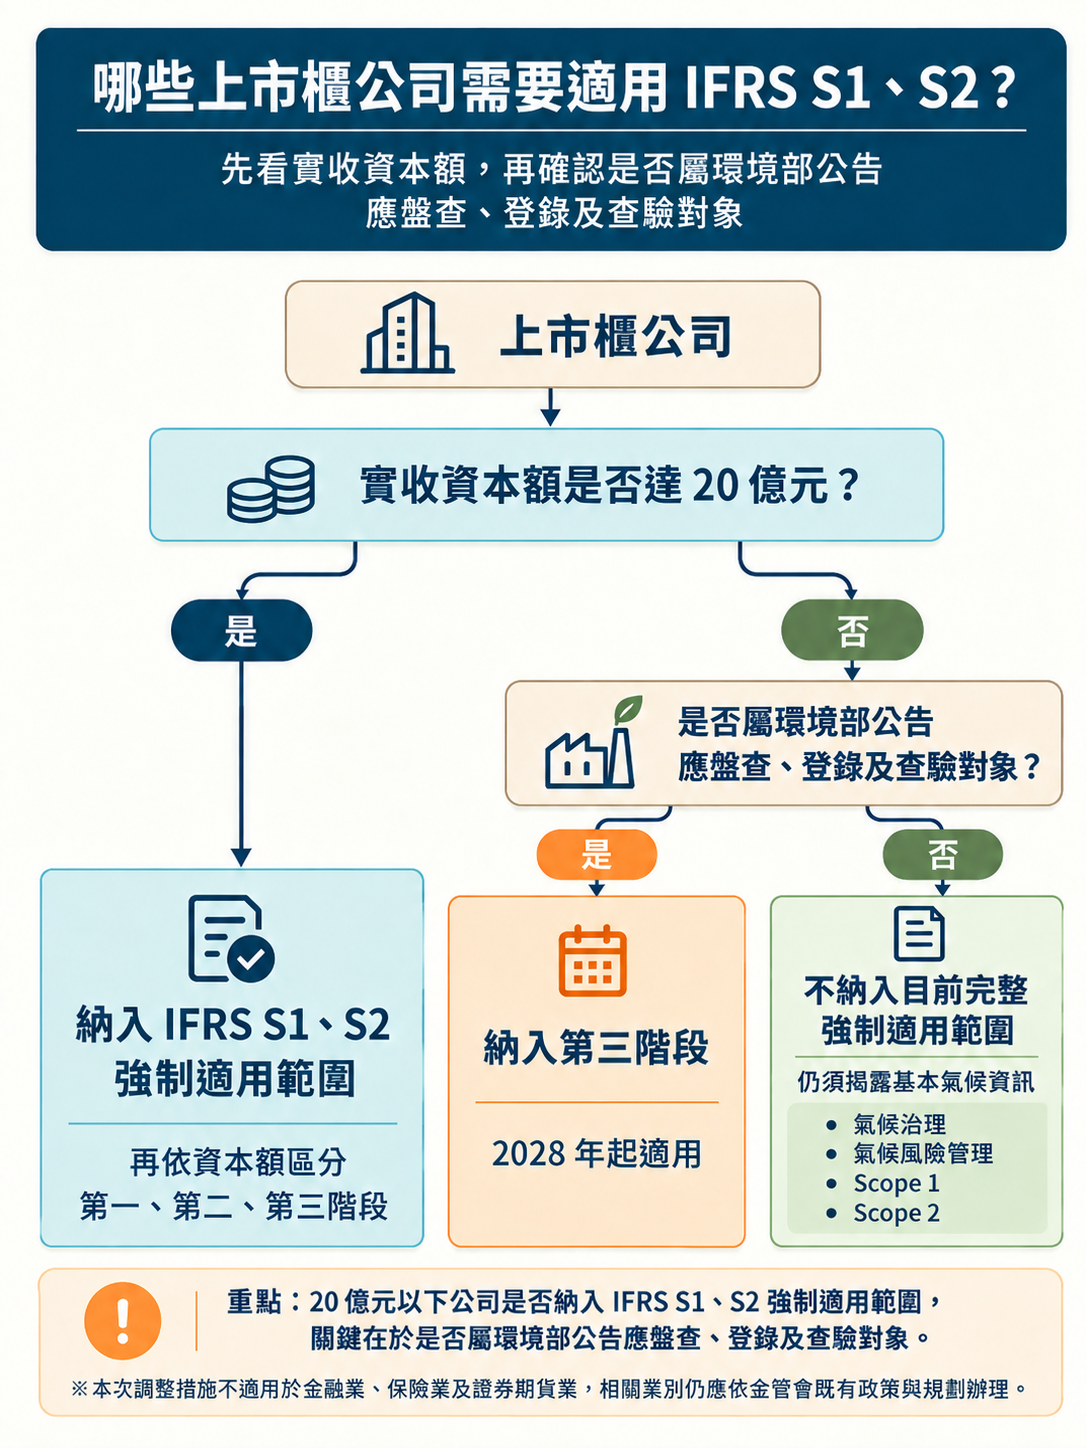
※提醒:本次調整措施不適用於金融業、保險業及證券期貨業,相關業別仍應依金管會既有政策與規劃辦理。
2026~2030 IFRS 永續揭露時程怎麼走?
IFRS 永續揭露準則採分階段方式實施,企業可依實收資本額,以及是否屬環境部公告應盤查、登錄及查驗對象,確認首次適用年度。整體時程從 2026 年開始,至 2028 年進入第三階段,2030 年則是第三階段揭露內容擴大的重要節點。
2026 年:第一階段
實收資本額 100 億元以上的上市櫃公司率先適用 IFRS S1、S2。
2027 年:第二階段
實收資本額 50 億元以上、未達 100 億元的上市櫃公司進入第二階段,開始依 IFRS S1、S2 進行永續相關財務資訊揭露。
2028 年:第三階段
第三階段適用對象包括:
- 實收資本額 20 億元以上、未達 50 億元
- 實收資本額 未達 20 億元,但屬環境部公告應盤查、登錄及查驗對象
第三階段在首次適用後前兩年,揭露重點以氣候資訊為主。
2030 年:第三階段揭露範圍擴大
自 2030 年起,第三階段公司需進一步依 IFRS S1 考量氣候以外的重大永續議題。同時,金管會也預計依國際發展趨勢與企業準備情形,再檢討適用範圍、豁免措施及相關規定。

第三階段有哪些重要調整?
第三階段的重點是把企業在初期需要一次完成的工作拆開,讓揭露內容、Scope 3、確信與申報時程都有較明確的過渡安排。
2028、2029 年僅需揭露氣候相關資訊
第三階段公司自 2028 年開始適用,2028、2029 年可依過渡措施僅揭露氣候相關資訊;自 2030 年起,再進一步依 IFRS S1 考量氣候以外的重大永續議題。
Scope 3 不再列為第三階段強制揭露項目
第三階段公司的 Scope 3 改為自願揭露。企業若已面臨客戶、供應鏈、減碳目標或投資人需求,仍可提前建立相關資料,但現階段不屬第三階段的強制揭露要求。
第二、第三階段母公司個體 Scope 1、Scope 2 確信要求豁免
第二、第三階段公司,免再依原永續發展路徑圖,就母公司個體層級的 Scope 1、Scope 2 排放資訊取得第三方確信。若公司同時屬環境部公告應盤查、登錄及查驗對象,仍須依環境部相關規定辦理查驗。
前兩年申報時間較有彈性
公司開始適用 IFRS 永續揭露準則後的前兩年,如未能與年度財務報告同步申報永續相關財務資訊,可依年報申報期限辦理;自第 3 年起,則應恢復與年度財務報告同步申報。以第三階段公司為例,2028、2029 年屬於過渡期間,可有較充裕的資料整理與內部作業時間。
20 億以下公司現在還需要做什麼?
實收資本額未達 20 億元的上市櫃公司,建議先確認是否屬於環境部列管對象,再依自身情況判斷後續揭露範圍。這項判斷會直接影響公司是否納入第三階段,以及後續需準備哪些氣候與永續資訊。
先確認是否為環境部列管對象
若公司屬環境部公告應盤查、登錄及查驗的排放源,即使實收資本額未達 20 億元,仍會納入第三階段,並自 2028 年起依相關規定辦理。
未列管公司仍須揭露基本氣候資訊
20 億元以下且未列管的公司,目前採基本氣候資訊揭露方式,重點包括:
- 氣候治理
- 氣候風險管理
- Scope 1
- Scope 2
因此,企業仍需持續建立氣候治理機制,並維持溫室氣體排放資料的完整性與一致性。
Scope 3 是否需要做?
對納入第三階段的公司而言,目前 Scope 3 採自願揭露;20 億元以下且未納入完整強制適用範圍的公司,基本氣候資訊則以 Scope 1、Scope 2 為主。
企業可依客戶要求、供應鏈管理、融資條件與投資人需求評估準備程度。若相關利害關係人已開始要求價值鏈排放資訊,提早建立 Scope 3 資料會更有實務價值。
可以自願提前採用嗎?
可以。企業可依自身需求提前採用 IFRS S1、S2,建議同步評估客戶要求、供應鏈角色、融資需求、內部人力與資料成熟度,再規劃適合的導入範圍與時程。
IFRS 永續揭露和溫室氣體盤查有什麼差別?
企業在準備 IFRS S1、S2 時,經常會同時碰到溫室氣體盤查,因此兩者很容易被放在一起理解。簡單來說,IFRS 永續揭露著重企業應揭露哪些永續與氣候相關財務資訊;溫室氣體盤查則著重排放源辨識、數據蒐集與排放量計算。
| 項目 | IFRS 永續揭露 | 溫室氣體盤查 |
| 核心目的 | 提供永續與氣候相關財務資訊 | 掌握企業溫室氣體排放量 |
| 制度脈絡 | IFRS S1、S2;我國由金管會推動適用 | 《氣候變遷因應法》及環境部相關規定 |
| 資料重點 | 永續風險與機會、治理、策略、風險管理、指標與目標 | 排放源、活動數據、排放係數與排放量 |
| 關聯方式 | IFRS S2 會使用溫室氣體排放資料 | 提供氣候揭露所需的排放數據基礎 |
因此,企業若適用 IFRS S2,需要建立穩定的溫室氣體排放資料作為氣候資訊揭露基礎;若同時屬環境部公告應盤查、登錄及查驗對象,還須依環境部相關規定辦理盤查、登錄與查驗。
另外,是否屬環境部公告應盤查、登錄及查驗對象,是金管會判斷部分 20 億元以下上市櫃公司是否納入第三階段的條件之一,因此兩套制度在這次政策調整中產生更直接的連結。
IFRS 永續揭露上路前,企業必做的 4 大準備
面對 IFRS 永續揭露新制,企業現階段最重要的是先把適用身分與資料基礎確認清楚,再決定後續投入深度。
1. 確認公司資本額與適用階段
企業應先確認實收資本額,判斷自己屬於第一、第二或第三階段,並確認首次適用年度。這會直接影響後續揭露時程、人力配置與準備節奏。
2. 確認是否屬環境部列管對象
若公司實收資本額未達 20 億元,還需要進一步確認是否屬環境部公告應盤查、登錄及查驗對象。這項判斷會影響公司是否納入第三階段。
3. 盤點 Scope 1、Scope 2 資料品質與管理流程
即使目前採基本氣候資訊揭露,Scope 1、Scope 2 仍是重要基礎。企業可先檢視排放源清冊、活動數據、排放係數、資料來源與內部覆核流程,確認資料是否具備一致性、可追溯性與持續更新能力。
4. 評估是否需要提前準備 Scope 3 與其他永續資訊
Scope 3 與其他永續資訊目前可依企業需求分階段準備。若公司已有主要客戶、供應鏈、金融機構或投資人要求,建議提前盤點資料來源與責任單位;若外部需求尚低,可先建立基本管理架構,再逐步擴充。
常見問題 FAQ
Q1. 20 億元以下上市櫃公司需要適用 IFRS S1、S2 嗎?
A:要先看是否屬環境部列管對象。20 億元以下且屬環境部列管者,仍納入第三階段;未列管公司則採基本氣候資訊揭露方式。
Q2. IFRS S1、S2 從哪一年開始適用?
A:第一階段自 2026 年開始,適用於實收資本額 100 億元以上公司;第二階段自 2027 年開始,適用於50 億元以上、未達 100 億元公司;第三階段自 2028 年開始,涵蓋20 億元以上、未達 50 億元公司,以及 20 億元以下但屬環境部列管的公司。
Q3. 第三階段公司一定要揭露 Scope 3 嗎?
A:目前第三階段 Scope 3 採自願揭露。企業可依客戶、供應鏈、融資、投資人及減碳管理需求,評估是否提前建立相關資料。
Q4. IFRS S2 和溫室氣體盤查有什麼差別?
A:IFRS S2 著重氣候相關財務資訊揭露,溫室氣體盤查則著重排放量計算與管理。盤查結果可作為 IFRS S2 揭露 Scope 1、Scope 2 等排放資訊的重要資料基礎。
Q5. 20 億元以下未列管公司還要準備哪些資訊?
A:企業仍應準備基本氣候資訊,包括氣候治理、氣候風險管理、Scope 1 與 Scope 2,並持續維持排放資料的一致性與可追溯性。
金管會這次調整 IFRS 永續揭露規劃,反映的是「依企業規模與實際影響程度分階段管理」的方向。考量中小型上市櫃公司在供應鏈資料取得、Scope 3 蒐集、人力及導入成本上的壓力,政策將完整強制適用範圍縮小,並增加第三階段的揭露與申報過渡安排。
因此,企業現在的重點是先確認自己屬於哪一種適用情況,再決定準備深度。資本額、環境部列管身分、Scope 1與 Scope 2 資料品質,都是現階段的重要判斷基礎;Scope 3 與其他永續資訊則可依適用時程、客戶要求與供應鏈需求逐步規劃。
競爭力企管擁有ISO認證輔導的豐富經驗,以及專文詳細說明ISO標準、企業管理與時事新知等文章分享,讓經驗豐富的專業顧問師一對一線上諮詢為您服務,無論是ISO標準認證、ESG企業永續報告書相關問題、企業管理與教育訓練課程,都歡迎您預約服務!
參考資料:IFRS、金管會、環境部
圖片來源:magnific
相關文章:
IFRS S2 2027年修訂完整解析:4大重點與企業因應一次看
競爭力企管顧問有限公司
全台免付費專線:0800 800 248
LINE線上諮詢:
Views: 9